海外在住者と日本の相続税:10年ルールと国際遺産分割
日本の相続税は世界中のあらゆる財産に及ぶ可能性があり、海外に移住したからといって出国した当日にその課税関係が終了するわけではありません。 海外資産が課税対象となるかどうかは、亡くなった方(被相続人)と各相続人の双方の国籍および日本国内の住所歴、そして相続人が日本に居住している場合はその在留資格によって判断されます。本ガイドでは、納税義務者の区分、10年ルール、贈与税、二重課税の排除、国際遺言書と遺留分、国外在住の相続人の申告義務について詳しく解説します。
日本の相続税が海外まで広く及ぶ理由
Section titled “日本の相続税が海外まで広く及ぶ理由”遺産取得者課税方式と全世界財産課税
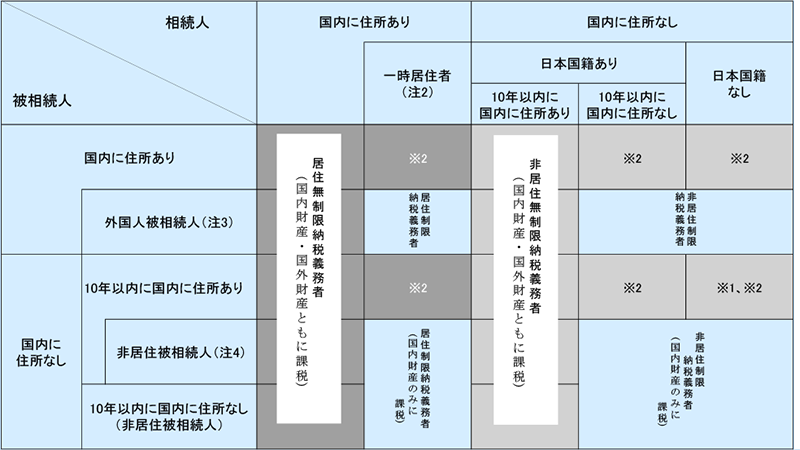
Section titled “遺産取得者課税方式と全世界財産課税”日本の相続税は、遺産全体ではなく、財産を取得した各個人に対して課税される遺産取得者課税方式を採用しています。 相続税法第1条の3では、すべての相続人および受遺者を納税義務者の区分に分類しています。無制限納税義務者は取得したすべての財産(所在地を問わない全世界財産)について納税義務を負い、制限納税義務者は日本国内にある財産についてのみ納税義務を負います(第2条)。1 国税庁(NTA)はタックスアンサーNo.4138においてこれらの区分をまとめています。23
納税義務者区分を決定づけるのは、財産取得時における「住所」と「国籍」の2つの事実です。4 ここでいう「住所」とは、客観的な事実に基づいて判定される個人の「生活の本拠」を意味します(相続税法基本通達)。5 武富士贈与税事件判決を含む、出国者に対するこの判定基準の適用については、長期移住と短期滞在の比較ガイドで詳しく解説しています。
一時的に日本を離れているに過ぎない場合は、日本国内に住所があるとみなされることがあります。 国税庁タックスアンサーNo.4138では、留学や出張などで海外に滞在している者は日本に住所を有しているものとして取り扱われると簡潔に記載されています。2 その根拠となる相続税法基本通達1の3・1の4共-6の規定はより厳格であり、日本にいる者の扶養親族として海外留学している日本国民や永住者、または1年程度の予定で海外勤務している者(世帯主および家族)について、明らかに日本国外に生活の本拠があると認められる場合を除き、国内に住所を有しているものと推定されます。5
税率、基礎控除、および2割加算
Section titled “税率、基礎控除、および2割加算”基礎控除額は「3,000万円 + 600万円 × 法定相続人の数」です(2026年10月現在)。16 相続税額は、課税遺産総額を法定相続人が法定相続分に応じて取得したものとみなして按分し、その各法定相続分に応ずる取得金額に以下の累進税率を適用して算出します(2026年10月現在)。17
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | 0 |
| 1,000万円超〜3,000万円以下 | 15% | 50万円 |
| 3,000万円超〜5,000万円以下 | 20% | 200万円 |
| 5,000万円超〜1億円以下 | 30% | 700万円 |
| 1億円超〜2億円以下 | 40% | 1,700万円 |
| 2億円超〜3億円以下 | 45% | 2,700万円 |
| 3億円超〜6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
多くの家庭において重要となる2つの調整規定があります(2026年10月現在)。配偶者および一親等の血族(代襲相続人となった孫を含む)は通常の税額を納めますが、それ以外の取得者(代襲相続人ではない養子となった孫など)は税額が2割加算されます。18 また、配偶者については、遺産分割が申告期限までに完了している場合、または所定の申告書を提出して申告期限から3年以内に分割された場合、「1億6,000万円」または「配偶者の法定相続分相当額」のいずれか多い金額までは相続税がかかりません(配偶者の税額軽減)。19
制度の変遷:2017年および2021年の税制改正
Section titled “制度の変遷:2017年および2021年の税制改正”日本は課税範囲の拡大と適正化を段階的に進めてきました。 2000年度(平成12年度)の改正により、出国後5年以内の者に対する全世界課税が導入され、2017年(平成29年)4月1日以後に取得する財産からはその期間が「10年」に延長されました。1011 その後、2021年度(令和3年度)の改正では、日本で死亡した出入国管理及び難民認定法別表第一の在留資格を有する外国人被相続人について、従来の滞在期間要件(過去15年以内に入退国を繰り返し通算10年以下)が撤廃され、2021年4月1日以後の相続に適用されています。10124
インターネット上の情報には古い規定が記載されていることも多いため注意が必要です。 たとえば2017年改正時の「非居住外国人」に関する経過措置は、2022年3月31日までに取得した財産のみに適用されるものでしたが、国税庁タックスアンサーNo.4138やNo.4102には用語として今なお記載が見られます。21013
10年ルールの詳細:海外資産が日本の課税網から外れる条件
Section titled “10年ルールの詳細:海外資産が日本の課税網から外れる条件”4つの主要納税義務者区分(第1条の3)
Section titled “4つの主要納税義務者区分(第1条の3)”相続税法第1条の3は4つの主要区分を定めています。 さらに特定納税義務者(相続時精算課税の適用を受けた財産のみを取得した者)という5つ目の区分があり、その精算課税適用財産についてのみ納税義務を負います。13
| 区分(国税庁呼称) | 対象者 | 課税対象財産 |
|---|---|---|
| 居住無制限納税義務者 | 日本国内に住所がある者。一時居住者でなく、または被相続人が外国人被相続人・非居住被相続人のいずれでもない一時居住者 | 全世界財産 |
| 非居住無制限納税義務者 | 日本国内に住所がない者。下記の国籍・住所要件に該当する者 | 全世界財産 |
| 居住制限納税義務者 | 日本国内に住所がある者。無制限納税義務者以外の者 | 日本国内財産のみ |
| 非居住制限納税義務者 | 日本国内に住所がない者。無制限納税義務者以外の者 | 日本国内財産のみ |
国外に居住する日本国籍の相続人
Section titled “国外に居住する日本国籍の相続人”日本国籍を持つ国外在住の相続人は、被相続人が誰であれ、相続開始前10年以内のいずれかの時点で日本国内に住所を有していた場合、非居住無制限納税義務者となります(相続税法第1条の3第1項第2号イ(1))。12 この判定は出国日からの「海外滞在10年超」という単純な期間ではなく、過去10年間に日本国内の住所が一切なかったかどうかが問われます。また、重国籍者で日本国籍を保持している場合もこの基準に従います。15
過去10年間に日本国内に住所がなかった日本国籍の相続人であっても、被相続人が「外国人被相続人」または「非居住被相続人」でない限り、全世界課税(無制限納税義務者)の対象となります。1 これが一般に言われる「被相続人と相続人の双方が10年超海外に住んでいなければならない」というルールの根拠であり、これは日本国籍を有する相続人に適用される規定です。12
国外に居住する外国籍の相続人
Section titled “国外に居住する外国籍の相続人”国外に居住する外国籍の相続人には、自身の住所に関する過去10年の遡及要件はありません。被相続人が「外国人被相続人」または「非居住被相続人」でない限り、無制限納税義務者となります(相続税法第1条の3第1項第2号ロ)。12 したがって、日本に一度も住んだことがない外国籍の子であっても、死亡時に日本国内に住所を有していた日本国籍者または永住者である親から財産を相続した場合は、全世界の相続財産について日本の相続税が課税されます。12
「非居住被相続人」の定義
Section titled “「非居住被相続人」の定義”非居住被相続人とは、相続開始時に日本国内に住所を有しておらず、かつ次のいずれかに該当する者をいいます(相続税法第1条の3第3項第3号)。1 イの基準では、相続開始前10年以内のいずれかの時期に日本国内に住所を有していたが、その期間中に日本国籍を有していなかった者。ロの基準では、相続開始前10年以内に日本国内に住所を有していたことがない者を指します。12
したがって、元永住者の外国籍の方が日本を出国して海外で亡くなった場合は、出国後わずか1年後であってもイの要件を満たしますが、日本国籍者(過去10年間に日本に住所があった時期に帰化した者を含む)はロの要件を満たす必要があります。1
国外転出時課税の納税猶予者:10年ルールの特例(第1条の3第2項)
Section titled “国外転出時課税の納税猶予者:10年ルールの特例(第1条の3第2項)”出国時に国外転出時課税(所得税法第137条の2)の納税猶予制度を利用していた被相続人は、相続開始前10年以内に日本国内に住所を有していたものとみなされます。114 このみなし規定は被相続人の属性に関する判定にのみ適用され、贈与や相続における納税猶予(所得税法第137条の3)についても同様の並行規定があります。これらは2015年(平成27年)7月1日以後に取得した財産に適用されます。110 国税庁の区分表では該当箇所に「※」印が付されており、国外転出時課税そのものの詳細は国外転出時課税制度ガイドで解説しています。215
課税関係マトリクス:被相続人・相続人のステータス別(日本国民と外国人居住者)
Section titled “課税関係マトリクス:被相続人・相続人のステータス別(日本国民と外国人居住者)”以下の表は相続税法第1条の3および国税庁タックスアンサーNo.4138の図表をまとめたものです。124 「全」は全世界財産(無制限納税義務者)、「国」は国内財産のみ(制限納税義務者)を意味します。国外転出時課税の猶予を受けていない前提であり、猶予を受けている場合は「国」が「全」に変わる場合があります。12
| 相続開始時の被相続人 | 相続人:国内在住(一時居住者以外) | 相続人:国内在住・一時居住者(別表第一、過去15年中10年以下) | 相続人:国外在住・日本国籍(10年以内に国内住所あり) | 相続人:国外在住・日本国籍(10年以内に国内住所なし) | 相続人:国外在住・外国籍 |
|---|---|---|---|---|---|
| 国内住所あり:日本国民、別表第二(永住者等)または別表第一以外の者 | 全 | 全 | 全 | 全 | 全 |
| 国内住所あり:別表第一の在留資格(外国人被相続人) | 全 | 国 | 全 | 国 | 国 |
| 国外在住:10年以内に国内住所があり、その期間中に日本国籍を保持 | 全 | 全 | 全 | 全 | 全 |
| 国外在住:非居住被相続人(要件イまたはロ) | 全 | 国 | 全 | 国 | 国 |
flowchart TD
    A["相続人は財産取得時に日本国内に住所を有していますか?"] -->|はい| B["相続人は一時居住者ですか?(別表第一の資格かつ過去15年で住所10年以下)"]
    B -->|いいえ| W1["居住無制限納税義務者:全世界財産"]
    B -->|はい| D1["被相続人は外国人被相続人または非居住被相続人ですか?"]
    D1 -->|いいえ| W2["居住無制限納税義務者:全世界財産"]
    D1 -->|はい| J1["居住制限納税義務者:日本国内財産のみ"]
    A -->|いいえ| C["相続人は日本国籍を有していますか?"]
    C -->|はい| E["相続人は相続開始前10年以内に日本国内に住所を有していましたか?"]
    E -->|はい| W3["非居住無制限納税義務者:全世界財産"]
    E -->|いいえ| D2["被相続人は外国人被相続人または非居住被相続人ですか?"]
    C -->|いいえ| D2
    D2 -->|いいえ| W4["非居住無制限納税義務者:全世界財産"]
    D2 -->|はい| J2["非居住制限納税義務者:日本国内財産のみ"]
別表第一と別表第二の在留資格:一時居住者とは
Section titled “別表第一と別表第二の在留資格:一時居住者とは”一時居住者である相続人は、2つの要件を同時に満たす必要があります。 相続開始時に出入国管理及び難民認定法別表第一に掲げる在留資格を有しており、かつ相続開始前15年以内において日本国内に住所を有していた期間の合計が10年以下であることです。1 この判定はビザの保有年数ではなく「住所を有していた期間」で計算されるため、過去15年のうち10年を超えて日本に住所を置く別表第一資格保持者は一時居住者には該当しません。1
別表第一は就労や学術などの活動に基づく資格です。 これには「技術・人文知識・国際業務」、「企業内転勤」、「留学」、「家族滞在」などが含まれます。16 一方、別表第二は「永住者」、「日本人の配偶者等」、「永住者の配偶者等」、「定住者」の4つのみです。別表第二の資格保持者は、日本での滞在期間がどれほど短くても一時居住者にはなれません。116
特別永住者は入管法別表第一ではなく、1991年の特例法に基づく地位です。17 条文の文言上、別表第一の除外規定の対象とはならないと解されますが、個別の判断については所轄税務署または税理士にご確認ください。
日本に居住する外国人被相続人
Section titled “日本に居住する外国人被相続人”外国人被相続人とは、相続開始時に出入国管理及び難民認定法別表第一の在留資格を有し、日本国内に住所を有していた被相続人を指します(2021年4月1日以降、滞在期間要件は撤廃されています)。110 一時居住者である相続人、国外在住の外国籍の相続人、および過去10年間に日本に住所がなかった国外在住の日本国籍の相続人は制限納税義務者(日本国内財産のみ課税)となり、それ以外の相続人は全世界課税となります。12
日本で死亡した永住者やその他の別表第二の資格保持者は外国人被相続人には該当しません。 そのため、日本に一度も住んだことがない海外在住の外国籍の相続人を含め、すべての相続人が全世界課税の対象となります。12
具体的なケース別シナリオ
Section titled “具体的なケース別シナリオ”以下の各シナリオは国外転出時課税の猶予がなく、住所の事実関係が明白である前提です。12
| シナリオ | 被相続人のステータス | 相続人の課税結果 |
|---|---|---|
| 日本人退職者がマレーシアに移住して6年後に死亡。子どもは日本在住 | 非居住被相続人ではない(10年以内に国内住所あり) | 子ども:居住無制限納税義務者(全世界財産課税) |
| 日本人退職者が海外在住11年。日本人子女も海外在住12年 | 非居住被相続人(要件ロ) | 子ども:日本国内財産のみ課税(過去10年以内に国内住所があれば全世界課税) |
| 外国籍の元永住者が日本を出国し、2年後に海外で死亡 | 非居住被相続人(要件イ) | 国外の外国籍子女:国内財産のみ。海外在住5年の日本国籍子女:全世界財産。国内在住の一時居住者でない子女:全世界財産 |
| 別表第一の技術職外国人が日本国内で死亡 | 外国人被相続人 | 別表第一の配偶者(滞在10年以下):国内財産のみ。滞在10年超の配偶者:全世界財産。国外在住の外国籍子女:国内財産のみ |
| 外国籍の永住者が日本国内で死亡 | 別表第二保持者(外国人被相続人ではない) | 国外在住の外国籍相続人を含むすべての相続人:全世界財産課税 |
贈与税の連動ルール:生前贈与と7年以内の加算制度
Section titled “贈与税の連動ルール:生前贈与と7年以内の加算制度”贈与税の納税義務者区分(第1条の4)
Section titled “贈与税の納税義務者区分(第1条の4)”贈与税も相続税と同様の枠組みを採用しており、被相続人を「贈与者」、相続人を「受贈者」に置き換え、贈与前10年間の住所歴を判定します。1 相続税法第1条の4は「外国人贈与者」および「非居住贈与者」を同様の基準で定義しており、国外に居住する受贈者は納税管理人を通じて申告を行います。115 暦年課税における基礎控除額は年間110万円です(2026年10月現在)。18
死亡前7年以内の贈与加算(第19条)
Section titled “死亡前7年以内の贈与加算(第19条)”相続または遺贈により財産を取得した相続人・受遺者は、被相続人から相続開始前7年以内に受けた暦年課税による生前贈与財産を相続税の課税価格に加算し、すでに納付した贈与税額を控除します。1 相続開始前3年超7年以内の贈与については、その総額から100万円を控除した残額が加算対象となります。また、この加算規定は相続、遺贈、または相続時精算課税によって財産を取得した者にのみ適用されます。119
この7年加算ルールは2024年(令和6年)1月1日以後の贈与から適用されており、段階的に期間が延長されています(2026年10月現在):1019
- 2026年12月31日までの死亡:相続開始前3年以内の贈与を加算
- 2027年1月1日〜2030年12月31日の死亡:2024年1月1日以降から死亡日までの贈与を加算
- 2031年1月1日以後の死亡:相続開始前7年以内の贈与を加算
国税庁は、100万円の控除措置が実質的に機能するのは2027年1月2日以後の死亡からであると明記しています。19 一方、相続時精算課税制度を選択して受贈した財産は、贈与時期にかかわらず全額が相続税の課税価格に加算されますが、2024年1月1日以後の贈与については年110万円の基礎控除後の残額が加算対象となります(2026年10月現在)。3132018 相続税法第21条の9に基づき、この制度は60歳以上の贈与者から18歳以上の推定相続人である直系卑属が受贈する場合に選択可能であり、一度選択すると暦年課税に戻すことはできません。1
非居住者の子どもへの生前贈与:国外転出時課税と送金調書
Section titled “非居住者の子どもへの生前贈与:国外転出時課税と送金調書”海外在住の子どもへの贈与には、他の2つの税制も関係します。 日本の居住者で対象資産を1億円以上保有している者が、非居住者に対して対象資産を贈与する場合、贈与による国外転出時課税(所得税法第60条の3)の対象となり、含み益に譲渡所得課税が行われます(国外転出時課税ガイド参照)。14 また、国外送金等調書制度の詳細については、日本からの海外送金ガイドで詳しく解説しています。
プロベート問題:英米法圏の遺言書と日本法による相続手続
Section titled “プロベート問題:英米法圏の遺言書と日本法による相続手続”相続を規律する準拠法(通則法第36条〜第38条、第41条)
Section titled “相続を規律する準拠法(通則法第36条〜第38条、第41条)”日本法において、相続は被相続人の本国法によるものと定められています(法の適用に関する通則法第36条)。21 遺言の成立および効力は遺言作成時における遺言者の本国法により、遺言の取消しは取消し時における本国法によります(第37条)。21 重国籍者で日本国籍を併せ持っている場合は日本法が本国法となります(第38条第1項)。国籍の選択手続きについては二重国籍と国籍選択ガイドをご参照ください。21
相続に関しては反致(はんち)が認められています。 被相続人の本国法に従えば日本法が適用されるべきときは、日本法が適用されます(第41条)。21 外国法が日本法へ反致するかどうかはその外国法の規定によります。また、米国のように法域が複数ある国については、その国の規則に従って特定の地域の法が指定されます(第38条第3項)。21
遺言の方式:海外で作成された遺言書を日本で有効にする要件
Section titled “遺言の方式:海外で作成された遺言書を日本で有効にする要件”日本は複数の法律のいずれかの要件を満たしていれば遺言の方式を有効として扱います(遺言の方式の準拠法に関する法律、昭和39年法律第100号第2条)。行為地法、遺言作成時または死亡時の国籍地法、住所地法、常居所地法、不動産所在地法のいずれかに適合していれば有効です。22 本法は1961年のハーグ遺言方式条約を国内法化したものであり、日本においては1964年8月2日に発効しています。23 なお、日本はハーグ信託条約の締約国ではなく、1989年のハーグ相続条約も発効していません。2425
民法上の普通方式遺言には、自筆証書遺言、公正証書遺言、秘密証書遺言の3種類があります。26 現行の民法第968条では、自筆証書遺言は全文、日付、氏名を自書して押印する必要があり、財産目録を添付する場合は各頁への署名押印があればパソコン作成が認められています(2026年10月現在)。公正証書遺言は証人2名以上の立ち会いのもと公証人が作成します。26 海外在住の日本国民は、領事館で公証人の職務を行う領事官の面前で公正証書遺言または秘密証書遺言を作成できます(第984条)。26
法改正が行われましたが、施行時期が段階的である点に留意が必要です。 2026年6月24日に公布された令和8年法律第45号により、自筆証書遺言の押印要件は公布から1年以内(2027年6月23日まで)の政令指定日から任意化され、また公布から3年以内(2029年6月23日まで)の政令指定日からは「保管証書遺言」制度が創設されます。2728 この新制度では、法務局の遺言書保管官の面前で遺言が確認されます。いずれの施行日も未定であり(2026年10月現在)、押印要件の改正前に作成された遺言書は従来の規定に従います。2728
法務省の自筆証書遺言書保管制度は2020年7月10日から運用されています。 申請は本人が出頭する必要があり、手数料は遺言書1通につき3,900円で、外国語の遺言書には日本語訳の添付が必要です(2026年10月現在)。2930 日本に住民票がない海外在住者が申請できるかどうかについて明記がないため、帰国前に法務局へ事前照会することをお勧めします。30
遺留分制度と英米法における遺言の自由
Section titled “遺留分制度と英米法における遺言の自由”日本法は兄弟姉妹以外の法定相続人に一定割合の財産を留保する「遺留分」を定めています。 直系尊属のみが相続人の場合は遺産の3分の1、その他の場合は遺産の2分の1が遺留分となり、法定相続分に応じて按分されます(民法第1042条、第900条)。26 2019年7月1日以降の相続からは、遺留分を侵害された権利者は現物返還ではなく金銭による請求(遺留分侵害額請求)を行う制度に一本化されています(第1046条)。2631
遺留分侵害額の請求権は、相続の開始および減殺すべき贈与や遺贈があったことを知った時から1年、または相続開始の時から10年を経過すると時効により消滅します(第1048条)。26 遺留分侵害額請求に基づき金銭の支払いが確定した場合、当事者は確定から4か月以内に相続税の更正の請求を行うことができます(相続税法第32条)。1
日本の国際私法(通則法)は本国法を適用するため、二重国籍者を含む日本国民の遺産には、海外に居住して現地で死亡した場合であっても日本の遺留分規定が適用されます。21 英米法圏では自由な遺言処分が広く認められているため、一方の国の法律に基づいて作成した遺言書が他方の国の遺留分規定に抵触しないか、双方の法制度に詳しい専門家の確認を受けることが重要です。
海外のプロベートと日本の遺産分割手続
Section titled “海外のプロベートと日本の遺産分割手続”日本の裁判所における遺言書の手続きは「検認」であり、プロベート(検認裁判)とは性質が異なります。 遺言書の保管者は相続の開始を知った後、遅滞なく家庭裁判所に遺言書を提出して検認を請求しなければなりません。ただし、公正証書遺言および法務局の遺言書保管制度を利用した遺言書は検認不要です(民法第1004条、法務局における遺言書の保管等に関する法律第11条)。2629 相続人は遺産分割協議書を作成し、配偶者控除などを申請する際は各相続人の印鑑証明書を国税庁に提出する必要があります。9 海外在住の相続人は印鑑証明書の代わりに領事館が発行する「署名証明(サイン証明)」を使用するのが一般的です(詳細は転出届ガイド参照)。
英米法圏の手続きはこれとは大きく異なります。 たとえばイングランドおよびウェールズでは、遺言執行者(executor)が裁判所にプロベート(遺産を管理・処分する法的権限の付与)を申請し、原本の遺言書は公的記録として公開されます。32
国際二重課税の回避:外国税額控除(第20条の2)
Section titled “国際二重課税の回避:外国税額控除(第20条の2)”控除の仕組みと限度額の按分計算
Section titled “控除の仕組みと限度額の按分計算”相続税法第20条の2(在外財産に対する相続税額の控除)は、日本国外にある財産に対して現地で相続税相当の税金が課された場合に税額控除を認めています。1 財産が所在する国の法令により課された相続税に相当する税額が日本の相続税額から控除されますが、その限度額は「日本の相続税額 ×(国外財産の価額 ÷ 取得した全財産の課税価格)」(いずれも債務控除後の純額)として計算されます。133 この外国税額控除は、贈与税額控除や配偶者控除などの他の税額控除を適用した後の最終段階で適用されます。33
日本国内に所在する財産に対して外国で課された税金については、控除の対象外です。1 外国税額の邦貨換算は原則として納期限当日の対顧客電信売相場(TTS)により行われますが、送金日に換算することも認められています(送金が著しく遅延した場合を除く)。33 日本の申告期限後に外国で課税された場合の取り扱いについては、更正の請求の可否を含めて税理士にご相談ください。134
財産の所在場所(相続税法第10条)は財産取得時の状況によって判定されます。12
| 財産の種類 | 所在場所の判定基準 |
|---|---|
| 不動産および動産 | その財産の所在地 |
| 預貯金等 | 預入を受け入れた営業所または事業所の所在地 |
| 生命保険金 | 保険会社の主たる事務所。国内に主たる事務所がない場合、契約を取り扱った営業所 |
| 株式および社債 | 発行法人の主たる事務所の所在地 |
| 国債・公債 | 日本の国債・地方債は国内、外国政府等の公債はその発行国の所在地 |
| 貸付金債権 | 債務者の住所または主たる事務所の所在地 |
| 退職手当金等 | 支払者の住所または主たる事務所の所在地 |
| 投資信託 | 引受けを行った営業所等の所在地 |
| その他の財産 | 被相続人の住所 |
海外資産の評価は国税庁の「財産評価基本通達」に準拠して行われ、外貨建て資産の換算は課税時期(死亡日)における納税者の取引金融機関の対顧客電信買相場(TTB)を用います(債務はTTS)。35
日米遺産・相続・贈与税条約
Section titled “日米遺産・相続・贈与税条約”日本の公表している租税条約の多くは所得に対する条約ですが、1954年に締結された米国との二重課税防止条約は、日本が締結している唯一の相続税・贈与税に関する二重課税防止条約です。363738 米国の公的記録によれば本条約は1955年に発効しており、日本では昭和29年法律第194号によって国内法化されています。363940
米国内国歳入庁(IRS)は日本を条約締結国として指定しており、Form 706-NAの手引きでは、非居住・非米国市民の遺産に対して条約に基づく統一信用控除(unified credit)を認める相手国として日本を挙げています。3841 条約上の財産所在判定や控除規定の適用については、米国の法務・税務専門家とともに個別条項を確認してください。
米国の国内法も独自に適用されます。 非居住・非米国市民であっても、米国内に所在する資産が6万米ドルを超える場合はForm 706-NAによる遺産税の申告が必要であり、米国市民は居住地を問わず全世界の資産に対して課税されます(2026年10月現在)。42
相続税のない国および異なる税制を持つ国
Section titled “相続税のない国および異なる税制を持つ国”相手国に相続税に相当する税金が存在しない国(シンガポールやマレーシアなど)では、控除すべき外国税額が存在しないため、日本の相続税が全額課税されます。1 また、日本の相続税が財産を取得した各相続人に課されるのに対し、米国の連邦遺産税のように遺産財団そのものに課税される遺産課税方式との違いにも配慮が必要です。142
クロスボーダー資産のスキーム:信託、生命保険、持株会社
Section titled “クロスボーダー資産のスキーム:信託、生命保険、持株会社”みなし相続財産としての生命保険金(第3条、第12条)
Section titled “みなし相続財産としての生命保険金(第3条、第12条)”死亡に伴い支払われる生命保険金は、被相続人が保険料を負担していた割合に応じて相続により取得したものとみなされます(相続税法第3条)。143 相続人が取得した保険金については「500万円 × 法定相続人の数」の非課税限度額が設けられていますが、相続放棄をした者や相続人以外の取得者にはこの非課税枠は適用されません(第12条)(2026年10月現在)。143 なお、外国の保険会社との保険契約であっても、日本国内の営業所がその契約を取り扱っている場合は国内財産とみなされます(第10条)。1
信託:受益者が信託財産を所有するものとみなす規定(第9条の2〜第9条の6)
Section titled “信託:受益者が信託財産を所有するものとみなす規定(第9条の2〜第9条の6)”日本の税法は信託を実質的に把握し、受益者課税の原則をとっています。 対価を支払わずに信託の受益者となった者は、委託者から信託受益権を贈与(または遺言による信託の場合は遺贈)により取得したものとみなされ、信託財産に属する資産および負債を直接保有しているものと扱われます(相続税法第9条の2)。1 この規定には外国信託に関する除外規定はありませんが、外国法に基づくスキームが日本の相続税法上の信託に該当するかどうかは個別の事実関係に基づくため、税理士による判断が必要です。1
海外持株会社:株式そのものが相続財産となる点
Section titled “海外持株会社:株式そのものが相続財産となる点”株式の所在場所は発行法人の主たる事務所(本社)の所在地で判定されるため、外国持株会社の株式は国外財産となります。 ただし、無制限納税義務者にとっては他の海外資産と同様に全世界課税の対象となり、評価は日本の財産評価基本通達に準じて行われます。135 日本の居住者が保有する外国法人に対するタックスヘイブン対策税制(CFC税制)の適用については、海外法人設立ガイドを参照してください。
国際遺産執行者の選任と連携
Section titled “国際遺産執行者の選任と連携”民法に基づく遺言執行者の権限
Section titled “民法に基づく遺言執行者の権限”遺言者は遺言で1名または数名の遺言執行者を指定し、またはその指定を第三者に委託することができます(民法第1006条)。26 遺言執行者は就任を承諾したときは遅滞なく遺言の内容を相続人に通知しなければならず、遺贈の履行などの管理処分権を単独で行使します(第1007条、第1012条)。遺言執行者の指定がない場合は、利害関係人の請求により家庭裁判所が選任できます(第1010条)。26
2か国間における遺言執行者・人格代表者の連携
Section titled “2か国間における遺言執行者・人格代表者の連携”前の遺言と後の遺言の内容が抵触するときは、抵触する部分について前の遺言を撤回したものとみなされます(民法第1023条)。26 したがって、海外で包括的な撤回条項(general revocation clause)を含む遺言を作成した場合や、内容が矛盾する遺言を作成した場合、取消し時の本国法(通則法第37条第2項)および遺言方式法に従い、日本の遺言が意図せず無効化されるリスクがあります。2122 国ごとに遺言書を作成する場合は、双方の弁護士に相互の内容を確認させ、互いを無効にしないような文言を明記することが不可欠です。
手続きの流れと期限タイムライン
Section titled “手続きの流れと期限タイムライン”生前に確認しておくべき事項(法的な義務ではありませんが実務上推奨される事項):122
- 国別・所在場所別(第10条)の資産一覧を作成し、生前贈与の履歴や国外転出時課税の猶予の有無を記録しておく。
- 家族構成員全員の納税義務者区分(第1条の3)を整理し、海外引越し時や10年・15年の節目ごとに見直す。
- 作成済みの遺言書が遺言方式法および2026年改正民法に適合しているか確認する。
被相続人の死亡後に発生する主な日本の手続き期限:
| 時期 | 手続き内容 | 根拠規定 |
|---|---|---|
| 相続開始を知った後遅滞なく | 自筆証書遺言を家庭裁判所に提出して検認を請求(公正証書遺言および法務局保管遺言を除く) | 民法第1004条26 |
| 相続開始を知った時から3か月以内 | 相続放棄または限定承認の申述(家庭裁判所に期間伸長の申立て可能) | 民法第915条26 |
| 相続開始を知った日の翌日から4か月以内(相続人が出国する場合は出国前) | 被相続人の所得税準確定申告 | 所得税法第125条14 |
| 申告書の提出前、または出国前 | 国内に住所がない相続人は納税管理人を選任し、納税地を指定して届け出る | 国税通則法第117条、相続税法第62条441 |
| 相続の開始を知った日の翌日から10か月以内 | 相続税の申告書の提出および納税 | 相続税法第27条120 |
たとえば1月6日に死亡を知った場合、申告期限は同年11月6日となります(2026年10月現在)。20 申告が必要となるのは課税価格の合計額(加算対象の生前贈与を含む)が基礎控除額を超える場合です。被相続人が日本に住んでいた場合は被相続人の住所地を所轄する税務署に提出します。また、10か月以内に出国する相続人が納税管理人を定めずに出国する場合は、出国日までに申告・納税を行わなければなりません。120
申告義務のある海外在住の相続人は、日本国内に住所または居所を有する納税管理人を選任しなければなりません(国税通則法第117条)。詳細は納税管理人の選任ガイドで解説しています。442
日本国民と外国人居住者の比較:重要な違い
Section titled “日本国民と外国人居住者の比較:重要な違い”| 比較項目 | 日本国籍者(重国籍者を含む) | 外国籍者 |
|---|---|---|
| 国外在住の相続人 | 相続開始前10年以内に国内住所があれば全世界課税1 | 自身の住所歴の遡及なし。被相続人の属性のみで判定1 |
| 国外在住の被相続人 | 10年間国内に住所がなかった場合のみ非居住被相続人1 | 出国して住所がなくなった時点で、過去10年間の居住中に日本国籍でなければ非居住被相続人1 |
| 国内在住時 | 常に全世界課税1 | 別表第一保持者:一時居住者および外国人被相続人の特例あり。別表第二保持者:全世界課税1 |
| 一時滞在の推定(通達 共-6) | 適用される5 | 永住者のみに準用5 |
| 相続の準拠法 | 遺留分を含む日本法21 | 本国法(反致の可能性あり)21 |
| 在外領事による遺言作成 | 利用可能(民法第984条)26 | 利用不可26 |
よくある落とし穴とコンプライアンス上のリスク
Section titled “よくある落とし穴とコンプライアンス上のリスク”- 外国籍の相続人にも「双方10年出国」ルールを当てはめてしまう: 外国籍の相続人自身の過去の住所歴は問われず、被相続人のステータスのみで判定されます。1
- 永住権や配偶者ビザでも別表第一の除外特例が受けられると誤認する: 別表第二の在留資格保持者には一時居住者の特例は適用されません。116
- 別表第一の資格保持者であれば無条件で一時居住者になると考える: 過去15年のうち通算10年を超えて日本に住所を有している場合は対象外となります。1
- 国税庁ウェブサイトの旧「非居住外国人」区分をそのまま参照する: この経過措置は2022年3月31日までに取得した財産で終了しています。10
- 生前贈与の加算期間を見落とす: 2026年中の死亡は3年間ですが、2027年以降は段階的に最長7年まで延長されます。19
- 国外転出時課税の納税猶予を見落とす: 猶予を受けている場合、第1条の3第2項により過去10年以内に日本に住所があったものとみなされます。1
- 10か月の申告期限徒過や納税管理人なしの出国: 期限内に申告を完了するか、出国前に必ず納税管理人を選任してください。144
- 海外の信託や外国保険契約が自動的に課税対象外になると誤解する: 信託の受益者課税規定や国内窓口取扱いの保険金に関する所在判定を確認してください。1
海外リタイアメントと年金
- 日本の年金で海外リタイア:生活費・予算と移住先:海外リタイアの計画立案。出国のタイミングは上記の10年ルールの計算に直接影響します。
- 日本の年金を海外で受け取る:海外居住者とリタイア移住者のための実践ガイド:日本出国後の年金受給手続きについて。
国境を越えた税務と資産管理
- 日本の税法上の居住者ルール:居住者・非永住者・非居住者の判定基準:所得税の居住形態の判定基準。相続税の納税義務者判定における「住所」の概念と共通しています。
- 海外出国後の日本の銀行・証券口座の維持:海外在住の相続人が相続することの多い日本国内所在の預金や有価証券の取扱い。
海外投資と国際ビジネス
- 日本在住者の海外不動産購入:外国人購入規制と税金のルール:海外不動産の課税関係と相続税法上の評価方法について。
参考文献・公的出典
Section titled “参考文献・公的出典”Footnotes
Section titled “Footnotes”-
e-Gov法令検索, 相続税法(1950年法律第73号), 現行版 325AC0000000073_20260401_506AC0000000008(2026年4月1日施行), 第1条の3、第1条の4、第2条、第2条の2、第3条、第9条の2〜第9条の6、第10条、第12条、第15条、第16条、第18条、第19条、第19条の2、第20条の2、第21条の5、第21条の9、第21条の11の2、第27条、第32条、第62条; 次の改正版(2027年1月1日)ではこれらの条文に変更なし, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/325AC0000000073 (閲覧用: https://laws.e-gov.go.jp/law/325AC0000000073) ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13 ↩14 ↩15 ↩16 ↩17 ↩18 ↩19 ↩20 ↩21 ↩22 ↩23 ↩24 ↩25 ↩26 ↩27 ↩28 ↩29 ↩30 ↩31 ↩32 ↩33 ↩34 ↩35 ↩36 ↩37 ↩38 ↩39 ↩40 ↩41 ↩42 ↩43 ↩44 ↩45 ↩46 ↩47 ↩48 ↩49 ↩50 ↩51 ↩52 ↩53 ↩54 ↩55 ↩56 ↩57 ↩58 ↩59 ↩60 ↩61
-
国税庁, タックスアンサー No.4138「相続人が外国に居住しているとき」(令和8年4月1日現在法令等), 納税義務者の区分表の画像および注1〜注6を含む, 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4138.htm (区分表の画像: https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/img/4138.png) ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13 ↩14 ↩15 ↩16
-
国税庁, タックスアンサー No.4138 Q&A「相続税の納税義務者の範囲等」, 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4138_qa.htm ↩ ↩2 ↩3
-
税務大学校(国税庁), 相続税法(基礎編)令和8年度版, 第2章 納税義務者(6〜9頁), 2026年10月確認, https://www.nta.go.jp/about/organization/ntc/kohon/souzoku/pdf/all.pdf ↩ ↩2 ↩3
-
国税庁, 相続税法基本通達 第1条の3・第1条の4共通関係(1の3・1の4共-5「住所」の意義、共-6 国外勤務者等の住所の判定、共-7 重国籍者), 2026年10月確認, https://www.nta.go.jp/law/tsutatsu/kihon/sisan/sozoku2/01/01.htm ↩ ↩2 ↩3 ↩4 ↩5
-
国税庁, タックスアンサー No.4152「相続税の計算」(令和8年4月1日現在法令等), 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm ↩
-
国税庁, タックスアンサー No.4155「相続税の税率」(令和8年4月1日現在法令等), 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4155.htm ↩
-
国税庁, タックスアンサー No.4157「相続税額の2割加算」(令和8年4月1日現在法令等), 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4157.htm ↩
-
国税庁, タックスアンサー No.4158「配偶者の税額の軽減」(令和8年4月1日現在法令等), 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4158.htm ↩ ↩2
-
e-Gov法令検索, 相続税法, 改正法の附則: 2015年法律第9号附則第34条; 2017年法律第4号附則第1条および第31条; 2018年法律第7号附則第43条; 2021年法律第11号附則第1条および第11条; 2023年法律第3号附則第19条, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/325AC0000000073 ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7
-
税務大学校(国税庁), 税大論叢 No.88(2017年6月), 峪和生「相続税の課税財産に関する一考察」, (3) 納税義務の範囲の拡大, 2026年10月確認, https://www.nta.go.jp/about/organization/ntc/kenkyu/ronsou/88/02/02.pdf ↩
-
e-Gov法令検索, 相続税法, 2021年3月1日施行版(325AC0000000073_20210301_501AC0000000071), 第1条の3第3項第2号 一時居住被相続人, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/325AC0000000073_20210301_501AC0000000071 ↩
-
国税庁, タックスアンサー No.4102「相続税がかかる場合」(令和8年4月1日現在法令等), 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4102.htm ↩ ↩2
-
e-Gov法令検索, 所得税法(1965年法律第33号), 第60条の3第1項、第125条第1項、第137条の2および第137条の3, 2026年10月1日施行版, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/340AC0000000033 ↩ ↩2 ↩3
-
国税庁, タックスアンサー No.4432「受贈者が外国に居住しているとき」(令和8年4月1日現在法令等), 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4432.htm ↩ ↩2
-
e-Gov法令検索, 出入国管理及び難民認定法(1951年政令第319号), 別表第1および別表第2, 2026年10月1日施行版, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/326CO0000000319 ↩ ↩2 ↩3
-
e-Gov法令検索, 日本国との平和条約に基づき日本の国籍を離脱した者等の出入国管理に関する特例法(1991年法律第71号), 第3条および第4条, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/403AC0000000071 ↩
-
e-Gov法令検索, 租税特別措置法(1957年法律第26号), 第70条の2の4および第70条の3の2, 2026年10月16日施行版, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/332AC0000000026 ↩ ↩2
-
国税庁, タックスアンサー No.4161「贈与財産の加算と税額控除(暦年課税)」(令和8年4月1日現在法令等), 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4161.htm ↩ ↩2 ↩3 ↩4
-
国税庁, タックスアンサー No.4205「相続税の申告と納税」(令和8年4月1日現在法令等), 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm ↩ ↩2 ↩3 ↩4
-
e-Gov法令検索, 法の適用に関する通則法(2006年法律第78号), 第36条、第37条、第38条、第41条、第42条, 2026年6月24日施行版, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/418AC0000000078 ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9
-
e-Gov法令検索, 遺言の方式の準拠法に関する法律(1964年法律第100号), 第2条〜第8条, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/339AC0000000100 ↩ ↩2 ↩3
-
Hague Conference on Private International Law (HCCH), Status table #11, Convention of 5 October 1961 on the Conflicts of Laws Relating to the Form of Testamentary Dispositions(日本: 1964年1月30日署名、1964年6月3日批准、1964年8月2日発効), 2026年10月確認, https://www.hcch.net/en/instruments/conventions/status-table/?cid=40 ↩
-
HCCH, Status table #30, Convention of 1 July 1985 on the Law Applicable to Trusts and on their Recognition(日本は掲載なし; 締約国14), 2026年10月確認, https://www.hcch.net/en/instruments/conventions/status-table/?cid=59 ↩
-
HCCH, Status table #32, Convention of 1 August 1989 on the Law Applicable to Succession to the Estates of Deceased Persons(締約国0; 日本は掲載なし), 2026年10月確認, https://www.hcch.net/en/instruments/conventions/status-table/?cid=62 ↩
-
e-Gov法令検索, 民法(1896年法律第89号), 第900条、第915条、第967条、第968条、第969条、第984条、第1004条、第1006条、第1007条、第1010条、第1012条、第1023条、第1042条、第1046条、第1048条および2018年法律第72号附則; 2026年6月24日施行版, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/129AC0000000089 ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10 ↩11 ↩12 ↩13 ↩14
-
法務省民事局, 「民法等の一部を改正する法律」(成年後見及び遺言の制度の見直し)について(2026年6月30日): 2026年6月24日に法律第45号として公布; 押印の任意化は1年以内、保管証書遺言は3年以内に、いずれも政令で定める日から施行, 2026年10月確認, https://www.moj.go.jp/MINJI/minji07_00410.html ↩ ↩2
-
e-Gov法令検索, 民法, 未施行の改正版 129AC0000000089_20290623_508AC0000000045(2026年法律第45号): 新設の第968条の2および第968条の3、改正後の第967条、第968条、第984条、ならびに附則第1条および第5条(表示されている日付は期限であり確定した日付ではない), 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/129AC0000000089_20290623_508AC0000000045 ↩ ↩2
-
e-Gov法令検索, 法務局における遺言書の保管等に関する法律(2018年法律第73号), 第4条(第3項および第6項)および第11条; 2020年7月10日に初めて施行(e-Gov改正履歴), 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/430AC0000000073 ↩ ↩2
-
法務省, 自筆証書遺言書保管制度, 02 遺言書の保管の申請(本人出頭のみ、手数料3,900円、添付書類)および 07 管轄, 2026年10月確認, https://www.moj.go.jp/MINJI/02.html および https://www.moj.go.jp/MINJI/07.html ↩ ↩2
-
法務省, 民法(相続法)の改正(2018年の相続法改正): 一般的な施行日は2019年7月1日; 遺留分侵害額の金銭請求, 2026年10月確認, https://www.moj.go.jp/MINJI/minji07_00222.html ↩
-
GOV.UK, “Applying for probate”(イングランドおよびウェールズ), 2026年10月確認, https://www.gov.uk/applying-for-probate ↩
-
国税庁, 相続税法基本通達 第20条の2関係(20の2-1 邦貨換算、20の2-2、20の2-4 税額控除等の順序), 2026年10月確認, https://www.nta.go.jp/law/tsutatsu/kihon/sisan/sozoku2/02/09.htm ↩ ↩2 ↩3
-
e-Gov法令検索, 相続税法施行令(1950年政令第71号), 第8条, 改正版 325CO0000000071_20260401_506CO0000000143, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/325CO0000000071 ↩
-
国税庁, 財産評価基本通達 第1章 総則(4-3 邦貨換算、5-2 国外財産の評価), 2026年10月確認, https://www.nta.go.jp/law/tsutatsu/kihon/sisan/hyoka_new/01/01.htm ↩ ↩2
-
e-Gov法令検索, 遺産、相続及び贈与に対する租税に関する二重課税の回避及び脱税の防止のための日本国とアメリカ合衆国との間の条約の実施に伴う相続税法の特例等に関する法律(1954年法律第194号), 第1条〜第4条(および「相続税」によるe-Gov法令名検索), 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/329AC0000000194 ↩ ↩2
-
財務省, 我が国の租税条約等の一覧(2026年6月26日時点)および 租税条約に関する資料(2026年10月1日時点のネットワーク), 2026年10月確認, https://www.mof.go.jp/tax_policy/summary/international/tax_convention/tax_convetion_list_jp.html および https://www.mof.go.jp/tax_policy/summary/international/tax_convention/index.htm ↩
-
Internal Revenue Service, “Estate & gift tax treaties (international)”(日本: Estate & Gift), 2026年9月8日最終レビュー, 2026年10月確認, https://www.irs.gov/businesses/small-businesses-self-employed/estate-gift-tax-treaties-international ↩ ↩2
-
University of North Texas Libraries, Monthly Catalog of U.S. Government Publications のTIAS 3175の書誌レコード(遺産、相続及び贈与に関する日米条約、1954年4月16日ワシントンで署名、1955年4月1日発効; 二次的な書誌情報源), 2026年10月確認, https://mocat.library.unt.edu/catalog/731-19723/citation ↩
-
衆議院, 制定法律情報, 法律第百九十四号(昭二九・六・二三), 附則を含む制定時の原文, 2026年10月確認, https://www.shugiin.go.jp/internet/itdb_housei.nsf/html/houritsu/01919540623194.htm ↩
-
Internal Revenue Service, Instructions for Form 706-NA(2025年9月改訂版), “Death Tax Treaties” およびPart IIのsection 2102(b)(3)(A)に関する行の注記, 2026年4月30日最終レビュー, 2026年10月確認, https://www.irs.gov/instructions/i706na ↩
-
Internal Revenue Service, “Some nonresidents with U.S. assets must file estate tax returns”, 2026年6月27日最終レビュー, 2026年10月確認, https://www.irs.gov/individuals/international-taxpayers/some-nonresidents-with-us-assets-must-file-estate-tax-returns ↩ ↩2
-
国税庁, タックスアンサー No.4114「相続税の課税対象になる死亡保険金」(令和8年4月1日現在法令等), 2026年10月確認, https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4114.htm ↩ ↩2
-
e-Gov法令検索, 国税通則法(1962年法律第66号), 第117条, 2026年6月24日施行版, 2026年10月確認, https://laws.e-gov.go.jp/api/2/law_data/337AC0000000066 ↩ ↩2 ↩3
Copyright © 2026 J-Compass